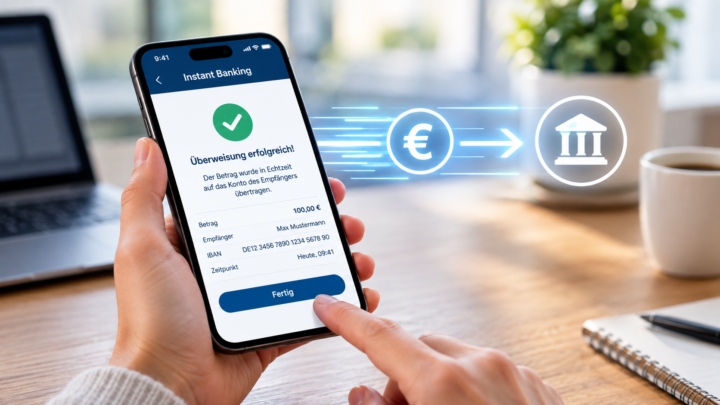
Der deutsche Zahlungsverkehr befindet sich in einem tiefgreifenden Wandel. Wo früher Überweisungen ein bis zwei Werktage dauerten, sorgen heute Echtzeitzahlungen für eine Gutschrift innerhalb von Sekunden. Seit Januar 2025 verpflichtet eine EU-Verordnung alle Banken im Euroraum dazu, Echtzeitüberweisungen anzubieten – und das zum gleichen Preis wie herkömmliche Überweisungen. Diese Entwicklung beschleunigt die Abkehr von der klassischen SEPA-Überweisung erheblich und markiert einen der bedeutendsten Umbrüche im europäischen Bankwesen der letzten Jahrzehnte. Was lange als bequemer, aber langsamer Standard galt, wird nun durch ein Verfahren ersetzt, das den Erwartungen einer vernetzten und schnelllebigen Wirtschaft deutlich näherkommt.
Was Instant Banking konkret bedeutet
Instant Banking bezeichnet Zahlungsverfahren, bei denen Beträge nahezu in Echtzeit vom Konto des Zahlenden zum Empfänger transferiert werden. Technisch basiert dies auf dem SEPA-Instant-Credit-Transfer-Verfahren (SCT Inst), das seit 2017 im Euroraum existiert. Die Gutschrift erfolgt innerhalb von maximal zehn Sekunden, und zwar rund um die Uhr an sieben Tagen die Woche – auch an Wochenenden und Feiertagen. Damit unterscheidet sich das Verfahren fundamental von der klassischen Überweisung, die an Bankgeschäftszeiten und Werktage gebunden ist.
Neben der reinen Bankinfrastruktur haben sich auch Drittanbieterdienste etabliert, die als Vermittler zwischen Händler und Bankkonto agieren. Diese ermöglichen es, direkt aus dem Online-Banking heraus Zahlungen zu autorisieren, ohne Kartendaten preiszugeben. Für viele Nutzer ist gerade dieser Aspekt entscheidend, da sensible Daten so nicht an Dritte weitergegeben werden müssen. Die Kombination aus Schnelligkeit und Datenschutz macht solche Lösungen sowohl für Verbraucher als auch für Händler attraktiv.
Warum die klassische Überweisung an Boden verliert
Die traditionelle SEPA-Überweisung galt lange als zuverlässiger Standard, hatte aber deutliche Schwächen bei Geschwindigkeit und Flexibilität. Mit der wachsenden Erwartung an sofortige Verfügbarkeit von Geld – ob beim Online-Einkauf, bei Privatzahlungen oder bei geschäftlichen Transaktionen – wird diese Verzögerung zunehmend als Nachteil empfunden. Die folgende Gegenüberstellung verdeutlicht die wesentlichen Unterschiede beider Verfahren.
| Merkmal | Klassische Überweisung | Instant Banking |
| Ausführungszeit | 1 Werktag | Bis zu 10 Sekunden |
| Verfügbarkeit | Nur Bankarbeitstage | 24/7, ganzjährig |
| Maximalbetrag | In der Regel unbegrenzt | Bis 100.000 € pro Zahlung |
| Rückgabe möglich | Ja, mit Frist | Sofort final |
| Empfängerprüfung | Optional | Verpflichtend seit 2025 |
Ein weiterer Faktor ist die seit Oktober 2025 verpflichtende Empfängerüberprüfung. Banken müssen vor Ausführung abgleichen, ob der eingegebene Name mit der IBAN übereinstimmt. Diese Funktion reduziert das Risiko von Fehlüberweisungen und Betrug spürbar und macht Echtzeitzahlungen sicherer. Gerade bei einer Zahlung, die nicht mehr rückgängig gemacht werden kann, ist diese vorgelagerte Kontrolle ein wichtiger Baustein für das Vertrauen der Nutzer in das neue Verfahren.
Einsatzbereiche im Alltag und im Handel
Echtzeitzahlungen finden längst nicht mehr nur bei Privatüberweisungen Anwendung. Im Online-Handel, bei Abonnements und im Bereich digitaler Dienstleistungen setzt sich das Verfahren zunehmend durch. Besonders in Branchen, in denen schnelle Ein- und Auszahlungen entscheidend sind, gewinnt Instant Banking an Bedeutung. Wer beispielsweise einen Hitnspin Bonus Code einlöst, profitiert von der sofortigen Verbuchung, die Echtzeitverfahren ermöglichen.
Die Vorteile für Verbraucher und Unternehmen lassen sich in mehreren Punkten zusammenfassen:
- Sofortige Liquidität – eingehende Beträge stehen ohne Wartezeit zur Verfügung
- Planungssicherheit – Zahlungen sind unabhängig von Öffnungszeiten möglich
- Transparenz – der Zahlungsstatus ist unmittelbar nachvollziehbar
- Reduzierte Betrugsrisiken durch verpflichtenden Namensabgleich
- Kostengleichheit mit der Standardüberweisung seit 2025
Sicherheit und regulatorischer Rahmen
Mit der Geschwindigkeit steigen auch die Anforderungen an den Verbraucherschutz. Da eine Echtzeitüberweisung nach ihrer Ausführung nicht mehr zurückgeholt werden kann, ist die Prüfung vor der Freigabe umso wichtiger. Die europäische Instant-Payments-Verordnung schreibt daher nicht nur die Verfügbarkeit vor, sondern auch strenge Sicherheitsstandards. Banken müssen ihre Kunden vor Betrugsversuchen warnen und den bereits erwähnten IBAN-Namensabgleich kostenlos anbieten.
Zusätzlich greifen die Vorgaben der zweiten Zahlungsdiensterichtlinie (PSD2), die eine starke Kundenauthentifizierung verlangt. In der Praxis bedeutet dies meist eine Zwei-Faktor-Bestätigung, etwa über eine Banking-App oder ein TAN-Verfahren. Dadurch bleibt trotz der hohen Geschwindigkeit ein solides Schutzniveau erhalten.
Herausforderungen der Umstellung
Trotz der klaren Vorteile verläuft der Übergang nicht ohne Hürden. Nicht alle älteren Bankensysteme waren technisch sofort auf die durchgängige Echtzeitverarbeitung ausgelegt, was Investitionen in die Infrastruktur erforderte. Auch die verpflichtende Betrugsprävention stellt kleinere Institute vor organisatorischen Aufwand. Für Verbraucher besteht eine gewisse Umgewöhnung darin, dass eine fehlerhafte Zahlung nicht mehr storniert werden kann.
Gleichzeitig bleibt die klassische Überweisung vorerst bestehen und wird nicht abgeschafft. Sie bildet weiterhin die Grundlage für wiederkehrende Zahlungen wie Daueraufträge und Lastschriften. Der Unterschied liegt zunehmend darin, dass die Echtzeitvariante zum bevorzugten Standard für einmalige Transaktionen wird, während die traditionelle Form eine Nebenrolle einnimmt.
Wohin die Reise geht
Der Trend zeigt eindeutig in Richtung Echtzeit. Mit der gesetzlichen Verpflichtung zur kostenlosen Bereitstellung von Instant Payments und der wachsenden Nutzerakzeptanz verschiebt sich das Verhältnis der Zahlungsarten spürbar. Die klassische Überweisung verliert nicht ihre Berechtigung, tritt aber in vielen Situationen hinter das schnellere Verfahren zurück. Für den deutschen Markt bedeutet dies einen modernisierten, sichereren und flexibleren Zahlungsverkehr, der sich stärker an den Erwartungen einer digital geprägten Gesellschaft orientiert. Wer diese Entwicklung im Blick behält, kann fundierte Entscheidungen über die eigene Zahlungsweise treffen.
FAQ zum Instant Banking:
-
Was ist Instant Banking?
Instant Banking bezeichnet digitale Zahlungsverfahren, bei denen Geld innerhalb weniger Sekunden von einem Konto auf ein anderes übertragen wird. Grundlage ist in Europa insbesondere die SEPA-Echtzeitüberweisung. Die Zahlung kann rund um die Uhr und unabhängig von Wochenenden oder Feiertagen ausgeführt werden.
-
Wie schnell ist eine Instant-Banking-Zahlung?
Eine SEPA-Echtzeitüberweisung wird grundsätzlich innerhalb von maximal zehn Sekunden ausgeführt. Voraussetzung ist, dass das Empfängerkonto für Echtzeitzahlungen erreichbar ist. Dadurch steht der überwiesene Betrag nahezu unmittelbar zur Verfügung
-
Was kostet Instant Banking?
Für Echtzeitüberweisungen dürfen Banken im Euroraum seit den entsprechenden Vorgaben der EU nicht mehr verlangen als für vergleichbare herkömmliche Überweisungen. Wird eine normale SEPA-Überweisung kostenlos angeboten, muss dies grundsätzlich auch für die entsprechende Echtzeitüberweisung gelten.
-
Ist Instant Banking sicher?
Instant Banking unterliegt umfangreichen Sicherheitsvorgaben. Dazu gehören unter anderem die starke Kundenauthentifizierung und die Überprüfung des Zahlungsempfängers. Vor der Freigabe kann dadurch festgestellt werden, ob der angegebene Name zur verwendeten IBAN passt. Dennoch sollte jede Zahlung sorgfältig geprüft werden, da eine ausgeführte Echtzeitüberweisung in der Regel nicht einfach zurückgerufen werden kann.
-
Kann eine Instant-Banking-Zahlung zurückgebucht werden?
Eine bereits ausgeführte Echtzeitüberweisung lässt sich normalerweise nicht wie eine noch nicht ausgeführte klassische Überweisung stornieren. Bei einem Fehler oder einer betrügerischen Zahlung sollte deshalb möglichst schnell die Bank kontaktiert werden. Eine Rückholung kann je nach Situation möglich sein, ist aber nicht garantiert.
-
Funktioniert Instant Banking auch am Wochenende?
Ja. Einer der wesentlichen Vorteile von Instant Banking ist die durchgängige Verfügbarkeit. Echtzeitüberweisungen können grundsätzlich 24 Stunden am Tag und an sieben Tagen pro Woche verarbeitet werden. Wochenenden und Feiertage führen nicht zu den bei klassischen Überweisungen üblichen Verzögerungen.
-
Was ist der Unterschied zwischen Instant Banking und einer normalen Überweisung?
Der wichtigste Unterschied liegt in der Geschwindigkeit und Verfügbarkeit. Eine klassische SEPA-Überweisung kann bis zum nächsten Bankarbeitstag benötigen, während eine Echtzeitüberweisung innerhalb weniger Sekunden gutgeschrieben werden soll. Instant Banking ist zudem rund um die Uhr verfügbar.
-
Wo wird Instant Banking eingesetzt?
Neben privaten Geldtransfers wird Instant Banking zunehmend im Online-Handel und bei digitalen Dienstleistungen eingesetzt. Besonders dort, wo eine unmittelbare Zahlungsbestätigung oder schnelle Verfügbarkeit des Geldes wichtig ist, kann eine Echtzeitüberweisung Vorteile bieten.